

México enfrenta un doble desafío en materia energética: incrementar la participación de fuentes renovables en su generación eléctrica y reducir la vulnerabilidad asociada a su dependencia del gas natural importado de Estados Unidos, señaló Stephan Mothe, Research Associate de BloombergNEF.
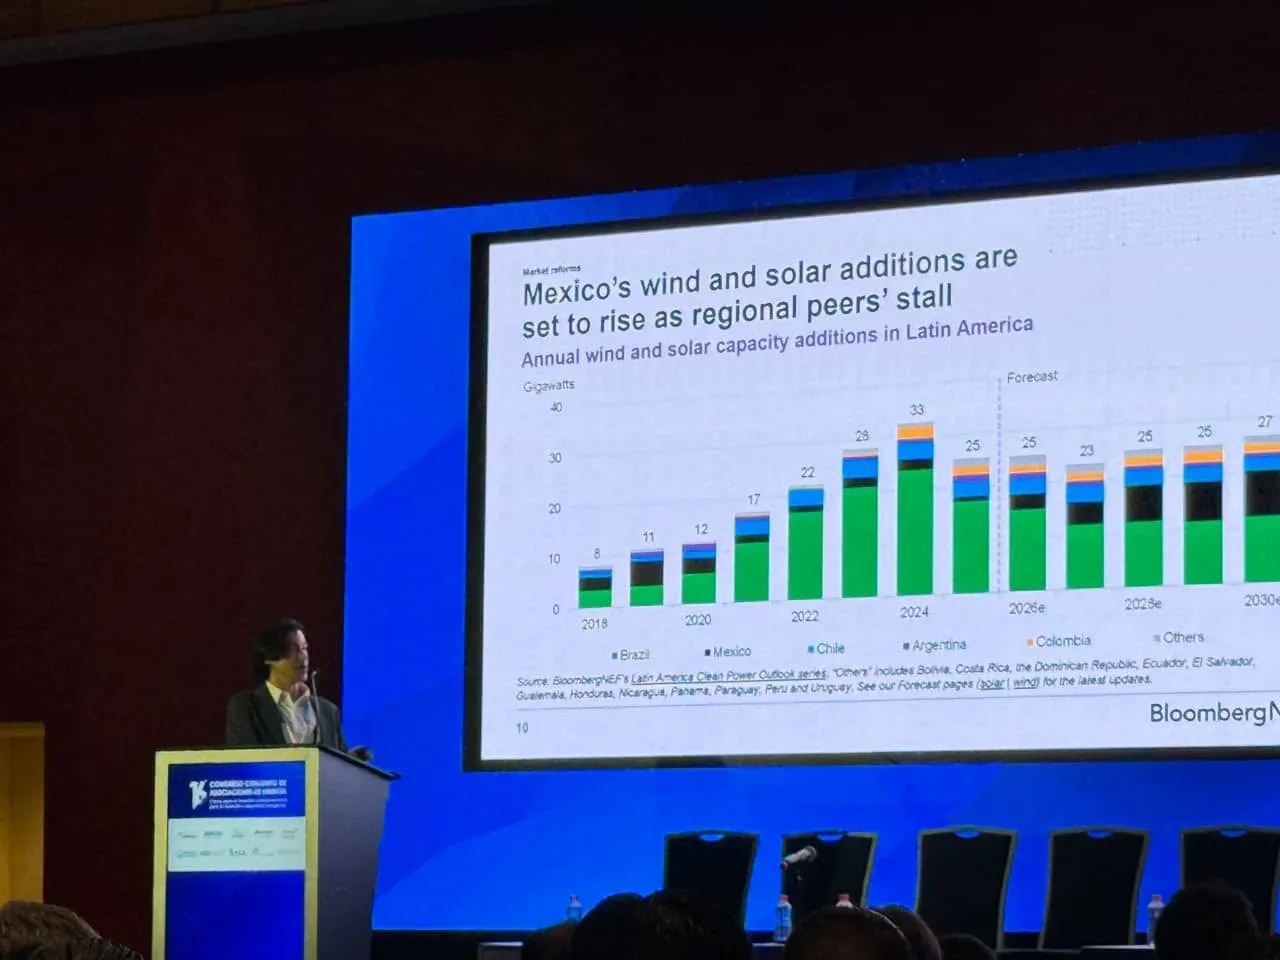
Durante su participación en el 16º Congreso Conjunto de Asociaciones de Energía, donde presentó la ponencia “Perspectiva energética de México hacia 2030”, el especialista expuso la evolución de la matriz eléctrica mexicana frente a otros mercados de América Latina.
De acuerdo con los datos presentados por BloombergNEF, en 2025 la generación proveniente de energía solar y eólica representó alrededor de 13% de la generación eléctrica de México.
La proporción contrasta con otros países de la región. En el mismo año, Chile alcanzó aproximadamente 39%, Brasil 29% y Argentina 17%, mientras que Perú se ubicó en 10% y Colombia en 5%.
La evolución resulta particularmente relevante porque, de acuerdo con la presentación, México había mostrado una trayectoria más cercana a algunos de estos mercados al inicio del periodo analizado, pero su participación de solar y eólica se ha mantenido relativamente estable en los últimos años.
Gas natural concentra la generación eléctrica mexicana
El análisis presentado por BloombergNEF también puso el foco en la composición de la generación eléctrica mexicana y en el peso que mantiene el gas natural.
Según los datos expuestos durante el congreso, alrededor de tres cuartas partes de la generación eléctrica mexicana provienen de combustibles fósiles, con el gas natural como principal componente.
Mothe destacó que una parte relevante de este gas procede de Estados Unidos, lo que convierte al suministro transfronterizo en un factor estratégico para la seguridad energética de México.
De acuerdo con la presentación, alrededor de 70% del gas utilizado para generación eléctrica en México en 2025 dependía de importaciones, proporción que podría elevarse hasta 84% hacia 2030 bajo las tendencias mostradas por BloombergNEF.
La evolución implicaría una mayor exposición del sistema eléctrico mexicano a factores externos, desde las condiciones del mercado estadounidense hasta la disponibilidad de infraestructura para transportar el combustible hacia las centrales mexicanas.
Para el especialista, el desafío no se limita a la sostenibilidad o a la reducción de emisiones: también involucra la seguridad y resiliencia del suministro energético.
México se aleja de la trayectoria de otros productores petroleros
La presentación también abordó la evolución de la producción petrolera mexicana frente a otros países del continente.
Mientras Estados Unidos, Brasil y Argentina han registrado incrementos en su producción durante los últimos años, México muestra una trayectoria descendente en el periodo analizado por BloombergNEF.
El gráfico presentado durante el congreso muestra que México registró una reducción acumulada de alrededor de medio millón de barriles diarios entre 2016 y 2026, mientras otros productores de la región incrementaron su oferta.
La situación adquiere relevancia para el sistema energético mexicano porque, además de enfrentar una elevada dependencia del gas natural para generación eléctrica, el país también mantiene retos para sostener su producción de hidrocarburos.
La inversión limpia cayó después del máximo de 2017-2019
Otro de los puntos centrales de la exposición fue la evolución de la inversión en nueva generación eléctrica limpia.
Los datos de BloombergNEF muestran que México registró su mayor nivel de inversión en nueva capacidad renovable durante el periodo 2017-2019, con un fuerte componente de proyectos solares y eólicos.
Posteriormente, la inversión disminuyó de manera significativa y se mantuvo en niveles inferiores durante los años siguientes.
Esta trayectoria ayuda a explicar, de acuerdo con el análisis presentado, por qué la participación de la generación solar y eólica en México no ha avanzado al mismo ritmo que en otros mercados latinoamericanos.
Mothe vinculó esta evolución con factores regulatorios, cambios en permisos y modificaciones en la política energética, elementos que influyen directamente en las condiciones para desarrollar nuevos proyectos.
El especialista señaló que las modificaciones regulatorias impulsadas durante la actual administración buscan revertir parte de esa tendencia.
En particular, destacó que el nuevo marco energético abre oportunidades que anteriormente tenían un desarrollo más limitado, entre ellas la generación distribuida y el autoconsumo.
Estos dos segmentos podrían convertirse en vías adicionales para incrementar la capacidad de generación eléctrica en México, particularmente ante el crecimiento de la demanda de electricidad y las necesidades de empresas e industrias.
La perspectiva hacia 2030 dependerá, por tanto, de la capacidad del país para acelerar inversiones en generación, fortalecer las redes eléctricas y ampliar las alternativas de suministro.
Transición energética también es seguridad energética
La lectura de BloombergNEF coloca la transición energética mexicana más allá del objetivo de incorporar renovables.
El crecimiento de la demanda eléctrica, la necesidad de nueva infraestructura y la dependencia del gas natural importado plantean un escenario en el que diversificar la matriz energética también puede convertirse en una estrategia para reducir vulnerabilidades externas.
México parte de una participación de solar y eólica considerablemente menor a la de algunos de sus principales pares latinoamericanos. Al mismo tiempo, enfrenta el reto de recuperar el dinamismo de la inversión en generación limpia y ampliar la infraestructura necesaria para incorporar nueva capacidad.
De cara a 2030, el desafío será traducir los cambios regulatorios en inversión, nueva generación, redes y mayor diversidad de fuentes, en un sistema eléctrico que requerirá cada vez más capacidad para acompañar la actividad industrial y económica del país.