

Durante meses, quienes participamos en el sector gasolinero hemos advertido que un precio máximo sostenido artificialmente puede reducir márgenes, desalentar inversiones y, en el peor de los casos, comprometer el abasto. Sin embargo, la crisis internacional del diésel obliga a reconocer una paradoja: en una coyuntura extraordinaria, un mecanismo de estabilización puede convertirse en un escudo temporal para consumidores, transportistas y cadenas productivas. No porque un precio máximo produzca combustible, sino porque puede contener el impacto inflacionario mientras el Gobierno garantiza que el producto siga llegando al país.
La diferencia entre una protección útil y una política contraproducente está en quién absorbe el incremento internacional y durante cuánto tiempo. Si el Estado utiliza su margen fiscal, ajusta temporalmente los impuestos y preserva condiciones comerciales que permitan reponer inventarios, la estabilización compra tiempo. Si el costo se traslada exclusivamente al último eslabón de la cadena, el control termina castigando a las estaciones de servicio y puede poner en riesgo el suministro que pretende proteger.
La dimensión mexicana del problema
México demandó en 2024 alrededor de 1.311 millones de barriles diarios de petrolíferos líquidos. De ese volumen, 793 mil barriles diarios correspondieron a gasolinas y 365 mil a diésel, es decir, 27.8% de la demanda nacional. Esta última cifra incluye diésel automotriz, industrial y marino; por ello no debe presentarse como si correspondiera únicamente a diésel de ultra bajo azufre.
La importancia económica del diésel es todavía mayor de lo que su participación porcentual sugiere. De acuerdo con la Secretaría de Energía, 75.3% de su consumo final se destinó al transporte, 16.5% al sector agropecuario y 8.2% a la industria. Cada aumento se transmite al costo de mover alimentos, mercancías, maquinaria y personas.
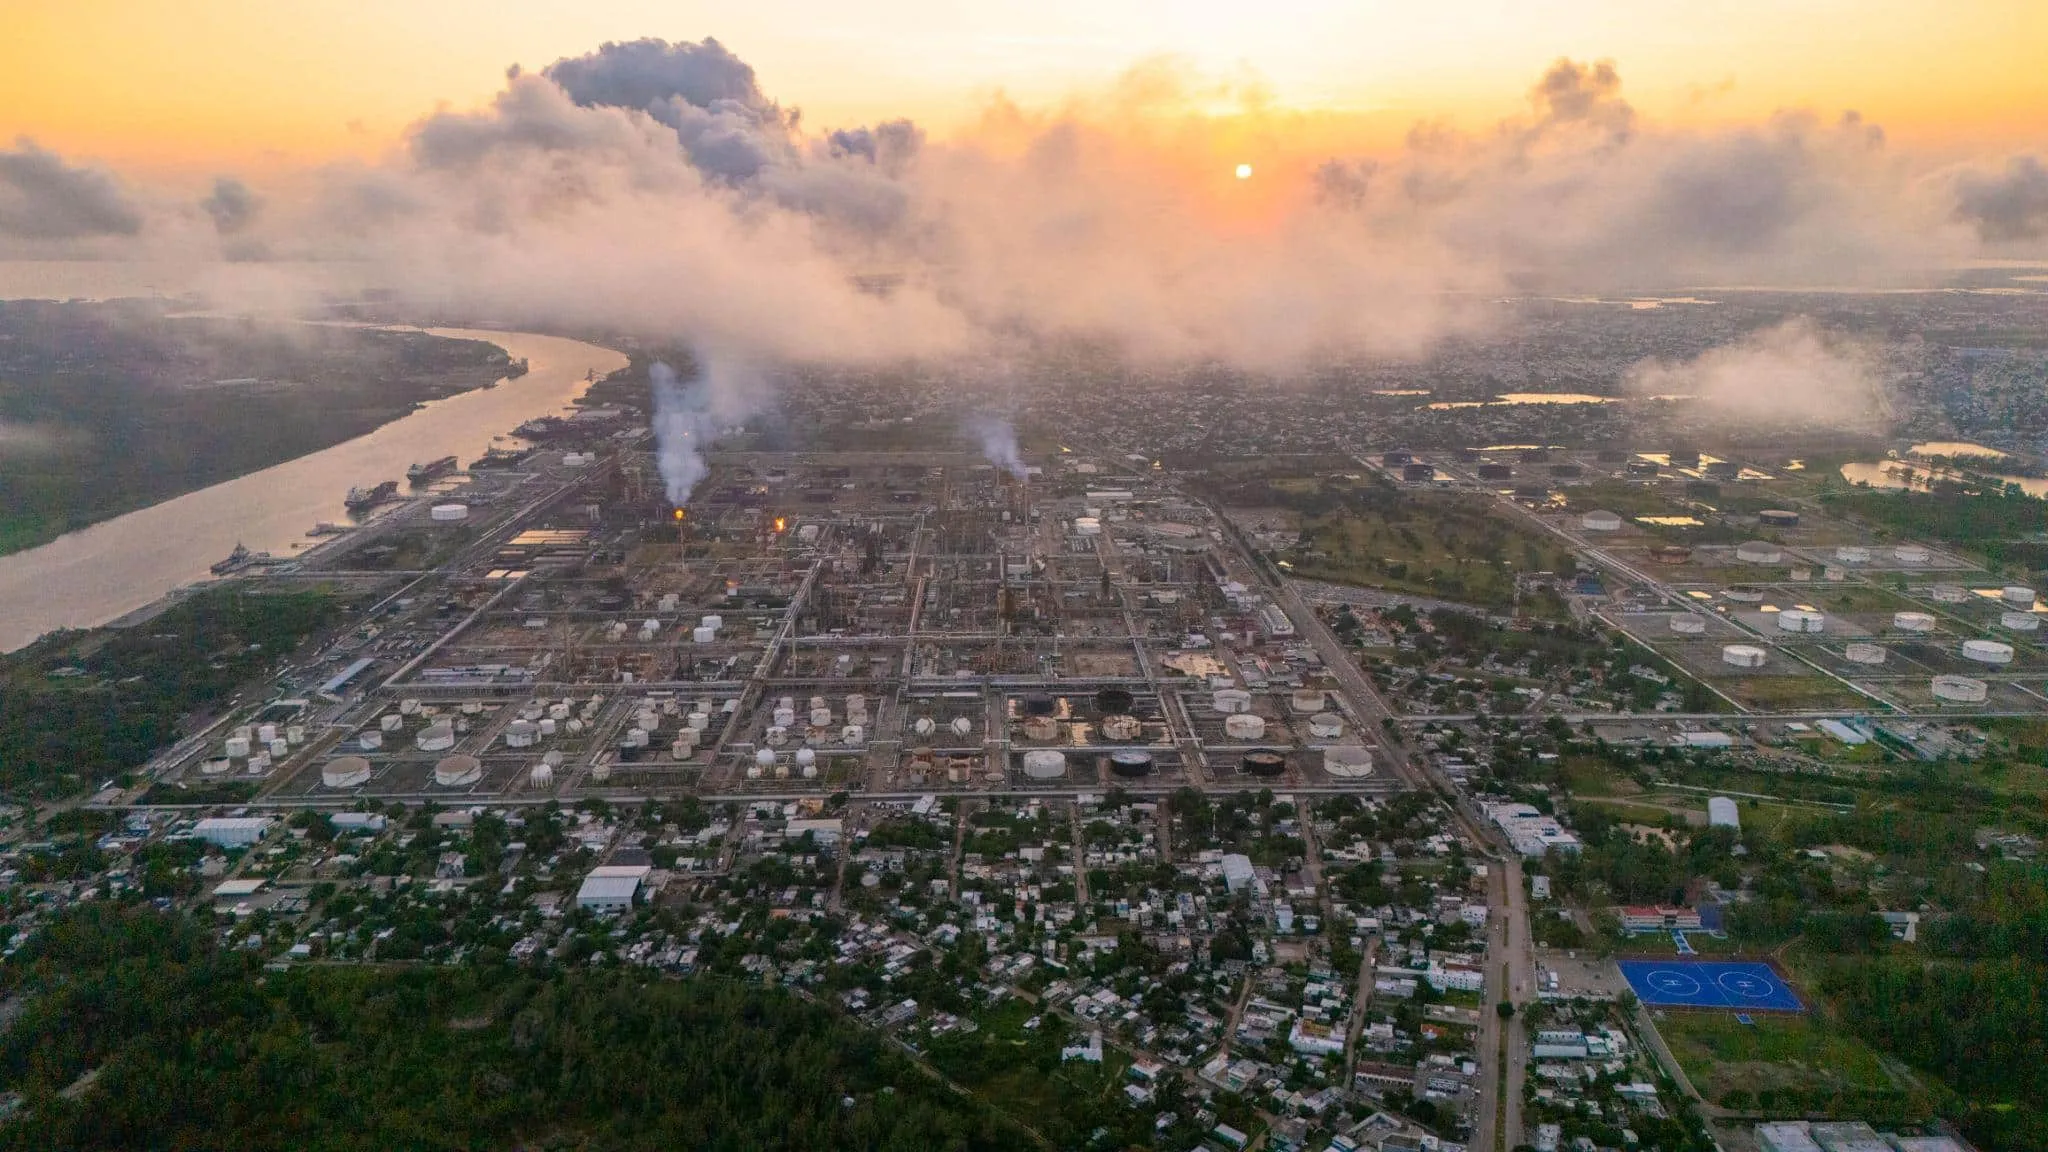
La producción nacional no cubre por sí sola todos esos requerimientos. México importa volúmenes relevantes de destilados, principalmente desde Estados Unidos y, en particular, desde el sistema de refinación y exportación de la Costa del Golfo. Los datos de la Administración de Información Energética de Estados Unidos muestran que, durante 2025, las exportaciones estadounidenses de combustibles destilados hacia México promediaron aproximadamente 216 mil barriles diarios. No todo ese volumen puede equipararse automáticamente con DUBA, pero sí confirma la exposición mexicana al mercado estadounidense.
La compra y la logística tampoco reaccionan de un día para otro. Los cargamentos, espacios de almacenamiento y rutas de transporte se programan con anticipación; además, las especificaciones de los combustibles cambian según el producto, el destino y, particularmente en las gasolinas, la temporada. Por eso, una alteración internacional no se corrige simplemente buscando otro proveedor en el último momento.
Una presión internacional sobre el diésel
La Agencia Internacional de la Energía advirtió el 21 de septiembre que el diésel representó casi 30% del consumo mundial de petróleo en 2025 y que sus precios habían alcanzado niveles récord en Europa y Norteamérica. La presión no proviene de un solo frente.
En 2025, los productores de Medio Oriente exportaron 3.3 millones de barriles diarios de productos refinados. Desde el inicio del conflicto, hasta 3 millones de barriles diarios de capacidad de refinación llegaron a quedar indisponibles por ataques y por la falta de rutas viables de exportación; 2.2 millones continuaban fuera de operación hasta agosto. Al mismo tiempo, los ataques ucranianos contra refinerías rusas redujeron la producción de ese país: en junio fue 30% menor que un año antes y alcanzó su nivel más bajo en más de dos décadas. En agosto, las exportaciones de productos de Medio Oriente y Rusia se encontraban casi 75% por debajo de las del año anterior.
Europa busca sustituir esos barriles sin consumir aceleradamente sus inventarios. Una de sus alternativas naturales es el mercado estadounidense, precisamente el mismo del que se abastece México. Aunque las refinerías de Estados Unidos, China y otros países asiáticos han aumentado su procesamiento, la propia AIE señala que no han logrado compensar completamente la reducción y que muchas instalaciones operan cerca de su capacidad máxima.
El nuevo riesgo de una restricción estadounidense
A esta competencia por producto se añadió un riesgo político que no estaba presente cuando comenzó la discusión. El 22 de septiembre, el presidente Donald Trump manifestó su respaldo a la idea de limitar las exportaciones estadounidenses de diésel. El secretario del Tesoro, Scott Bessent, confirmó que la administración analiza si una prohibición total o parcial sería viable. Al momento de escribir estas líneas no existe una prohibición formal; existe, sin embargo, una instrucción política en estudio.
Un día después, una amplia coalición de organizaciones energéticas, manufactureras y empresariales estadounidenses pidió a la Casa Blanca rechazar cualquier restricción. Entre los firmantes se encuentran el American Petroleum Institute, American Fuel and Petrochemical Manufacturers, la Cámara de Comercio de Estados Unidos, la National Association of Manufacturers y Business Roundtable.
Su argumento es que Estados Unidos produce más diésel del que consume y utiliza las exportaciones para equilibrar la operación de sus refinerías. Según la carta, cerca de 10% de la capacidad mundial de refinación se encuentra fuera de operación. Los firmantes sostienen que impedir las exportaciones generaría un excedente localizado en la Costa del Golfo, obligaría a reducir las corridas de refinación y disminuiría también la producción conjunta de gasolina y turbosina. Se trata de la posición técnica y comercial de la industria, no de un resultado inevitable; pero coincide con las advertencias públicas de funcionarios energéticos estadounidenses sobre posibles distorsiones y represalias comerciales.
Para México, la sola posibilidad modifica el mapa de riesgo. Ya no se trata únicamente de pagar más por competir con Europa. Se trata de que el principal proveedor pueda decidir, por razones de política interna, que una parte del diésel permanezca dentro de sus fronteras. Incluso sin una prohibición definitiva, la incertidumbre puede elevar primas, acelerar compras y endurecer las condiciones comerciales.
Cinco días frente a una crisis prolongada
La Agencia Internacional de la Energía nació en noviembre de 1974 como respuesta a la crisis petrolera de 1973 y a la vulnerabilidad de los países importadores. Su arquitectura de seguridad energética se construyó alrededor de respuestas colectivas y de una referencia de inventarios equivalente, para los países importadores sujetos a ella, a por lo menos 90 días de importaciones netas.
México se incorporó a la AIE en 2018, pero su política doméstica de almacenamiento siguió otra trayectoria. La política publicada en 2017 estableció obligaciones graduales; la modificación de 2018 sustituyó la lógica regional por una meta nacional y contempló cinco días en 2020, ocho en 2022 y once en 2025. Finalmente, la modificación de diciembre de 2019 fijó en cinco días de ventas el inventario mínimo de gasolinas y diésel para el periodo 2020-2025, con entrada en vigor el 1 de julio de 2020.
Los obligados no son indistintamente todas las gasolineras. La política se dirige a los permisionarios que comercializan o distribuyen gasolina, diésel y turbosina y realizan ventas a estaciones de servicio o usuarios finales. También permite acreditar parte de la obligación mediante mecanismos de tickets y establece reglas sobre la ubicación física de los inventarios.
La política debía revisarse en 2025. Por eso hoy resulta indispensable saber cuál fue el resultado de esa revisión, cuántos inventarios físicos existen realmente, qué proporción se acredita mediante tickets y cómo supervisa la Comisión Nacional de Energía su cumplimiento. Cinco días pueden ser una obligación regulatoria; no necesariamente constituyen una reserva estratégica suficiente para resistir una disrupción prolongada.
El precio que compra tiempo
México cuenta hoy con acuerdos voluntarios para estabilizar los precios de la gasolina regular y el diésel. En septiembre, la referencia comunicada por las autoridades para el diésel se ubicaba en 27 pesos por litro a escala nacional, con un nivel menor en determinadas zonas fronterizas. El Gobierno también puede modular el impacto mediante el estímulo fiscal al IEPS y otras decisiones de política fiscal.
Cuando baja la referencia internacional, el Estado puede reducir el estímulo y recaudar una mayor proporción del impuesto. Cuando sube, puede ampliar el estímulo y renunciar temporalmente a parte de la recaudación para amortiguar el precio final. Pero este mecanismo tiene límites: si el incremento internacional supera el espacio fiscal disponible y el precio acordado no reconoce el costo de reposición, alguien en la cadena termina absorbiendo la diferencia.
El acuerdo ha presionado los márgenes de las estaciones de servicio, mientras sus costos laborales, regulatorios, financieros y de seguridad continúan aumentando. Muchas han respondido diversificando sus ingresos mediante tiendas de conveniencia, cafeterías y otros servicios. Esa adaptación no debe confundirse con capacidad ilimitada para financiar una crisis internacional.
En este momento, el control de precios puede ser deseable como medida extraordinaria de protección social, siempre que sea temporal, transparente y acompañado por estímulos fiscales suficientes, vigilancia real de inventarios y condiciones que permitan importar y reponer producto. No puede descansar únicamente sobre los hombros de los gasolineros.
La pregunta ya no es solamente cuánto tiempo puede el Gobierno dejar de recaudar o subsidiar indirectamente el precio. La pregunta es más incómoda: ¿qué sucederá si el producto que queremos mantener barato deja de estar disponible en el mercado del que dependemos?
La crisis de 1973 enseñó que la seguridad energética no consiste sólo en controlar precios, sino en contar con inventarios, infraestructura, diversidad de proveedores y capacidad de respuesta. Medio siglo después, México vuelve a tener frente a sí la misma advertencia: el combustible más caro sigue siendo el que no hay.