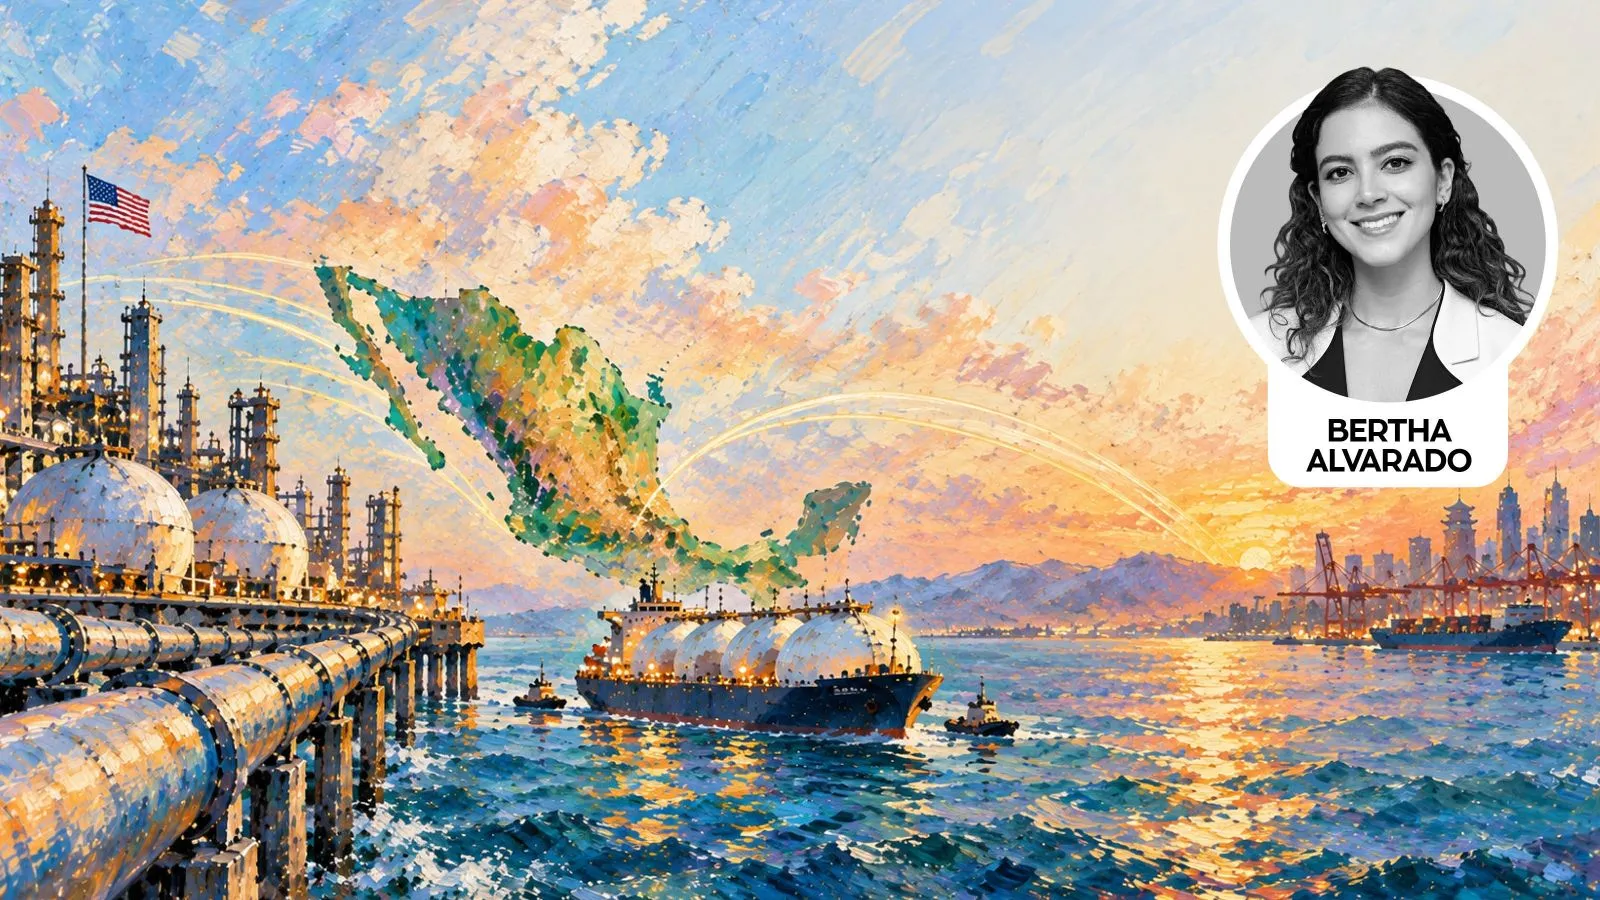


México está construyendo una posición singular en el mercado energético global: puede convertirse en un puente entre el gas natural de Estados Unidos y los mercados de Asia-Pacífico, aun cuando depende cada vez más del gas importado para sostener su industria y generación eléctrica. Esa paradoja obliga a preguntarse qué estrategia quiere construir México alrededor de su geografía y su salida al Pacífico.
La oportunidad está creciendo. En 2026, el mercado mundial del gas natural licuado (GNL) entra en una nueva etapa de expansión, con más capacidad exportadora estadounidense y una demanda asiática que sigue siendo decisiva, aunque condicionada por precios, producción doméstica, gasoductos y renovables. En el primer semestre de 2026, las exportaciones estadounidenses de GNL promediaron 17.4 mil millones de pies cúbicos diarios, 23% más que en el mismo periodo de 2025.
La Agencia Internacional de Energía estima que para 2030 se añadirán alrededor de 300 mil millones de metros cúbicos anuales de nueva capacidad mundial de exportación de GNL, equivalente a cerca de 50% de la capacidad disponible actualmente. Cerca de la mitad estará en Estados Unidos.
México, mientras tanto, enfrenta el problema inverso: necesita más gas del que produce.
La paradoja mexicana
Alrededor de 75% del gas natural que consume México es importado, principalmente desde Estados Unidos. En 2024, el consumo mexicano alcanzó aproximadamente 8.6 mil millones de pies cúbicos diarios, mientras que las importaciones estadounidenses por gasoducto promediaron 6.4 mil millones de pies cúbicos diarios, 25% más que en 2019 y el nivel más alto registrado hasta entonces. El crecimiento se concentró en electricidad.
Esto crea una contradicción estratégica. México puede conectar el gas estadounidense con Asia, pero también necesita ese combustible para generar electricidad, desarrollar industria y atraer inversiones. Puede convertirse en plataforma de exportación de una molécula que necesita importar para su propio crecimiento.
El punto central es cuánto valor puede capturar México de esa cadena.
El Pacífico como activo geoeconómico
La costa mexicana del Pacífico ofrece una ventaja: acerca el gas de Norteamérica a Asia frente a rutas desde el Golfo de México que deben atravesar el Canal de Panamá o recorrer mayores distancias.
El inicio de operaciones de Energía Costa Azul en Baja California hizo visible esta posibilidad. Su primera carga de GNL salió en julio de 2026, después de que la planta produjera sus primeras moléculas en junio. Tiene una capacidad nominal de 3.25 millones de toneladas anuales y contratos de largo plazo con TotalEnergies y Mitsui por 2.5 millones de toneladas. Problemas detectados en compresores del sistema de refrigeración, sin embargo, prolongaron su puesta en marcha.
Más que la instalación, importa lo que revela sobre la geografía mexicana: existe una ruta potencialmente competitiva entre Norteamérica y Asia.
China: mercado, competidor y actor estratégico
China es uno de los mayores compradores de GNL del mundo, pero su demanda no debe darse por garantizada. Está incrementando la producción doméstica, ampliando el uso de gasoductos, incluido el suministro ruso, y acelerando las renovables. Además, empresas chinas tienen un papel creciente como comercializadoras y reexportadoras.
En 2025, las importaciones chinas de GNL cayeron 14% frente al año anterior, en parte por mayor producción doméstica y mayores suministros por gasoducto desde Rusia. Japón, Corea del Sur, China e India tienen estrategias distintas.
Para México, la oportunidad es construir flexibilidad logística y comercial, no apostar a un solo comprador.
De infraestructura a estrategia nacional
Una terminal de GNL puede generar empleos y actividad portuaria, pero por sí sola no convierte a México en protagonista de la cadena.
Para capturar mayor valor, México necesita infraestructura complementaria, fortalecer almacenamiento y transporte, impulsar proveedores nacionales y formar talento especializado en gas, logística y mercados asiáticos. También necesita conectar energía y política exterior: la relación con Asia no puede limitarse a las manufacturas.
La infraestructura del Pacífico podría además atraer industrias intensivas en energía y orientar inversión hacia Baja California y otros corredores del noroeste. Para ello se requiere certeza regulatoria y una visión que vincule gas, electricidad, puertos, manufactura y comercio exterior.
La oportunidad y el riesgo asiático
La expansión del GNL mundial ofrece una ventana, pero también impone disciplina. Estados Unidos, Qatar, Canadá y otros productores están agregando capacidad, mientras Asia avanza hacia la electrificación y las renovables. El resultado puede ser un mercado más competido y con mayor poder de negociación para los compradores.
México no debería interpretar el auge del GNL como una razón para depender indefinidamente del gas importado. La lección es otra: mientras el gas siga siendo indispensable para la industria y el sistema eléctrico, el país debe utilizar su posición geográfica para construir resiliencia y capturar valor, al mismo tiempo que diversifica su matriz energética.
¿Anfitrión o jugador?
La oportunidad del Pacífico mexicano no consiste simplemente en exportar más gas, sino en usar la infraestructura energética para conectar a México con una de las regiones económicas más dinámicas del mundo y generar capacidades propias.
México tiene una ventaja difícil de replicar: integración con Estados Unidos y acceso directo al Pacífico. Falta convertirla en estrategia.
El riesgo es ser territorio de tránsito de una cadena diseñada en otro país: recibir gas estadounidense, licuarlo, embarcarlo hacia Asia y capturar una fracción limitada del valor.
La oportunidad es más ambiciosa: atraer inversión, fortalecer la seguridad energética y construir relaciones de largo plazo con Asia. Incluso podría convertirse en una vía para llevar a China y otras economías asiáticas parte del gas estadounidense que llega a México.
La pregunta de fondo no es si México puede convertirse en un puente energético. Ya está empezando a hacerlo. La pregunta es qué hará con ese puente: ¿seguiremos siendo una pieza dentro de la estrategia energética de Norteamérica o utilizaremos nuestra posición en el Pacífico para construir una estrategia energética propia?