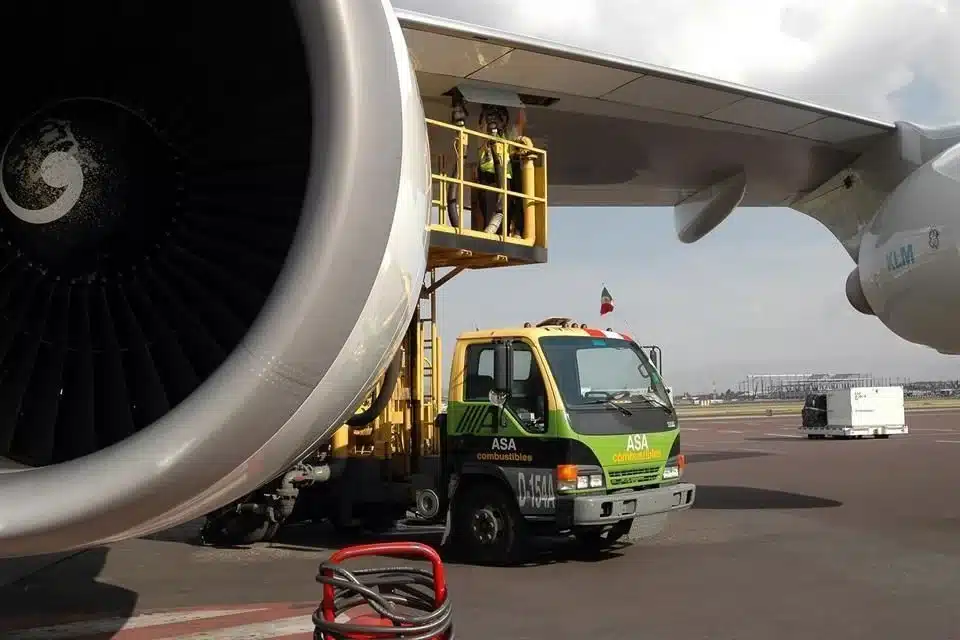


El precio de la turbosina mantiene bajo presión a la industria aérea, luego de registrar un incremento de 116.5% durante el último año, en un escenario marcado por las disrupciones en los mercados energéticos asociadas al conflicto en Medio Oriente y las restricciones en el estrecho de Ormuz.
De acuerdo con datos de Platts, índice de precios de combustibles de S&P, el combustible utilizado por las aeronaves registró un precio promedio de US$194.90 por barril al cierre de la semana pasada.
En América Latina, el promedio fue todavía mayor, al alcanzar aproximadamente US$196 por barril, lo que incrementa la presión sobre los costos de operación de las aerolíneas de la región.
El comportamiento del combustible para aviación ocurre en un mercado de refinados que enfrenta mayores costos y una oferta con menor margen de maniobra. La Asociación Internacional de Transporte Aéreo (IATA) ha señalado que las disrupciones en los flujos de crudo y la limitada capacidad disponible de refinación han mantenido elevado el precio de la turbosina.
El incremento del combustible tiene un efecto directo sobre los márgenes de las compañías aéreas debido al peso que representa dentro de sus costos operativos.
La IATA estima que las aerolíneas desembolsarán alrededor de US$350,000 millones en combustible durante 2026, frente a US$252,000 millones en 2025. Con ello, el combustible representaría 31.4% de los gastos operativos de la industria, frente a 25.4% un año antes.
El organismo proyecta además que el precio promedio de la turbosina durante 2026 se ubique en US$152 por barril, cerca de 70% por encima del promedio de 2025.
La presión no se limita al precio del crudo. La llamada crack spread —la diferencia entre el precio del petróleo y el de los productos refinados— también se ha mantenido elevada, lo que encarece particularmente los combustibles derivados.
En su revisión más reciente, IATA señaló que el precio de la turbosina llegó a superar los US$200 por barril durante el episodio de mayor presión en los mercados energéticos.
Mayor producción de turbosina modifica el mercado de refinados
El incremento de precios también ha generado incentivos para que las refinerías eleven la producción de combustible para aviación, debido a los mayores márgenes que ofrece este producto.
De acuerdo con el análisis citado por El Financiero, Mike Malik, director de Industria de Cirium, señaló que la turbosina llegó a generar márgenes superiores a los del diésel, lo que favoreció una mayor producción del refinado.
Este comportamiento contribuyó a reducir la presión que a principios de año apuntaba hacia una posible escasez de turbosina.
La situación muestra cómo los cambios en los mercados internacionales de crudo pueden trasladarse rápidamente hacia otros segmentos de la cadena energética: desde la disponibilidad de petróleo y la capacidad de refinación hasta el precio final que enfrentan las compañías aéreas.
Aerolíneas mexicanas absorben parte del impacto
En México, las aerolíneas también han resentido el incremento del combustible. Sin embargo, distintos factores han permitido amortiguar parcialmente el impacto sobre sus resultados, entre ellos el comportamiento del tipo de cambio y la posibilidad de trasladar una parte de los mayores costos a las tarifas aéreas.
Analistas del sector estiman que las tres principales aerolíneas públicas mexicanas acumularon pérdidas por US$379 millones durante el primer semestre del año. El dato es atribuido por El Financiero a estimaciones de Verum.
Entre los factores que determinarán el desempeño del sector durante el resto de 2026 se encuentran la evolución del precio del petróleo, la capacidad de las empresas para trasladar mayores costos a los pasajeros sin afectar la demanda, la disponibilidad de aeronaves y el comportamiento del tipo de cambio.
Para las compañías mexicanas, además, el costo del combustible está denominado en dólares, por lo que la evolución del peso frente a la divisa estadounidense representa otro elemento relevante para sus finanzas.
Ante el escenario de costos elevados, las aerolíneas mexicanas han implementado diferentes estrategias para proteger sus márgenes y ajustar su capacidad.
Aeroméxico mantuvo prácticamente estable su oferta de asientos-milla disponibles, mientras que la apertura de nuevas rutas internacionales se convirtió en uno de sus principales mecanismos para buscar mejores niveles de ingreso por pasajero.
Actualmente, tres de cada 10 pasajeros transportados por Aeroméxico corresponden al segmento internacional, aunque estas rutas generan cerca de la mitad de los ingresos de la compañía, de acuerdo con los datos citados por El Financiero.
Volaris, por su parte, también ha incrementado ligeramente su capacidad y busca aprovechar el mercado internacional como una vía para fortalecer sus ingresos.
El problema para las aerolíneas no radica únicamente en absorber un precio elevado de la turbosina, sino en la velocidad con la que se produjo el incremento.
La IATA estima que las aerolíneas globales obtendrán US$23,000 millones de utilidad neta en 2026, frente a US$45,000 millones estimados para 2025. El margen neto pasaría de 4.2% a 2%.
Aunque las empresas han comenzado a trasladar parte del incremento de sus costos a los pasajeros mediante mayores tarifas y otros ingresos, la propia IATA advierte que esta estrategia tiene límites porque puede terminar afectando la demanda.
El organismo calcula que el ingreso por pasajero será de aproximadamente US$4.50 de utilidad neta en 2026, la mitad de los US$9.10 registrados en 2025.
Así, el precio de la turbosina se mantiene como uno de los principales factores que definirán la rentabilidad de las aerolíneas durante el cierre de 2026. Para México, la combinación entre mercados petroleros internacionales, refinación, tipo de cambio, tarifas aéreas y demanda de pasajeros determinará cuánto del choque energético podrán absorber las compañías y cuánto terminará trasladándose al consumidor.